Une lettre arrive dans votre boîte aux lettres avec, dedans, une carte Izicarte proposée par la Caisse d’Épargne. Vous vous demandez ce que c’est réellement, et surtout si ça engage votre argent sans que vous vous en rendiez compte. Bonne question, parce que le crédit renouvelable Izicarte reste l’un des produits les plus mal compris du marché bancaire français.
Pour faire simple : Izicarte est une carte bancaire qui combine paiement classique et réserve d’argent disponible sous forme de crédit renouvelable, distribuée par la Caisse d’Épargne pour le compte de BPCE Financement, qui est le prêteur. Chaque paiement peut piocher soit dans votre compte courant, soit dans cette réserve, selon le mode que vous choisissez. Et c’est justement là que ça se complique, parce que beaucoup de porteurs de carte ne savent même pas qu’ils ont ouvert une ligne de crédit.
Izicarte, c’est quoi exactement ?
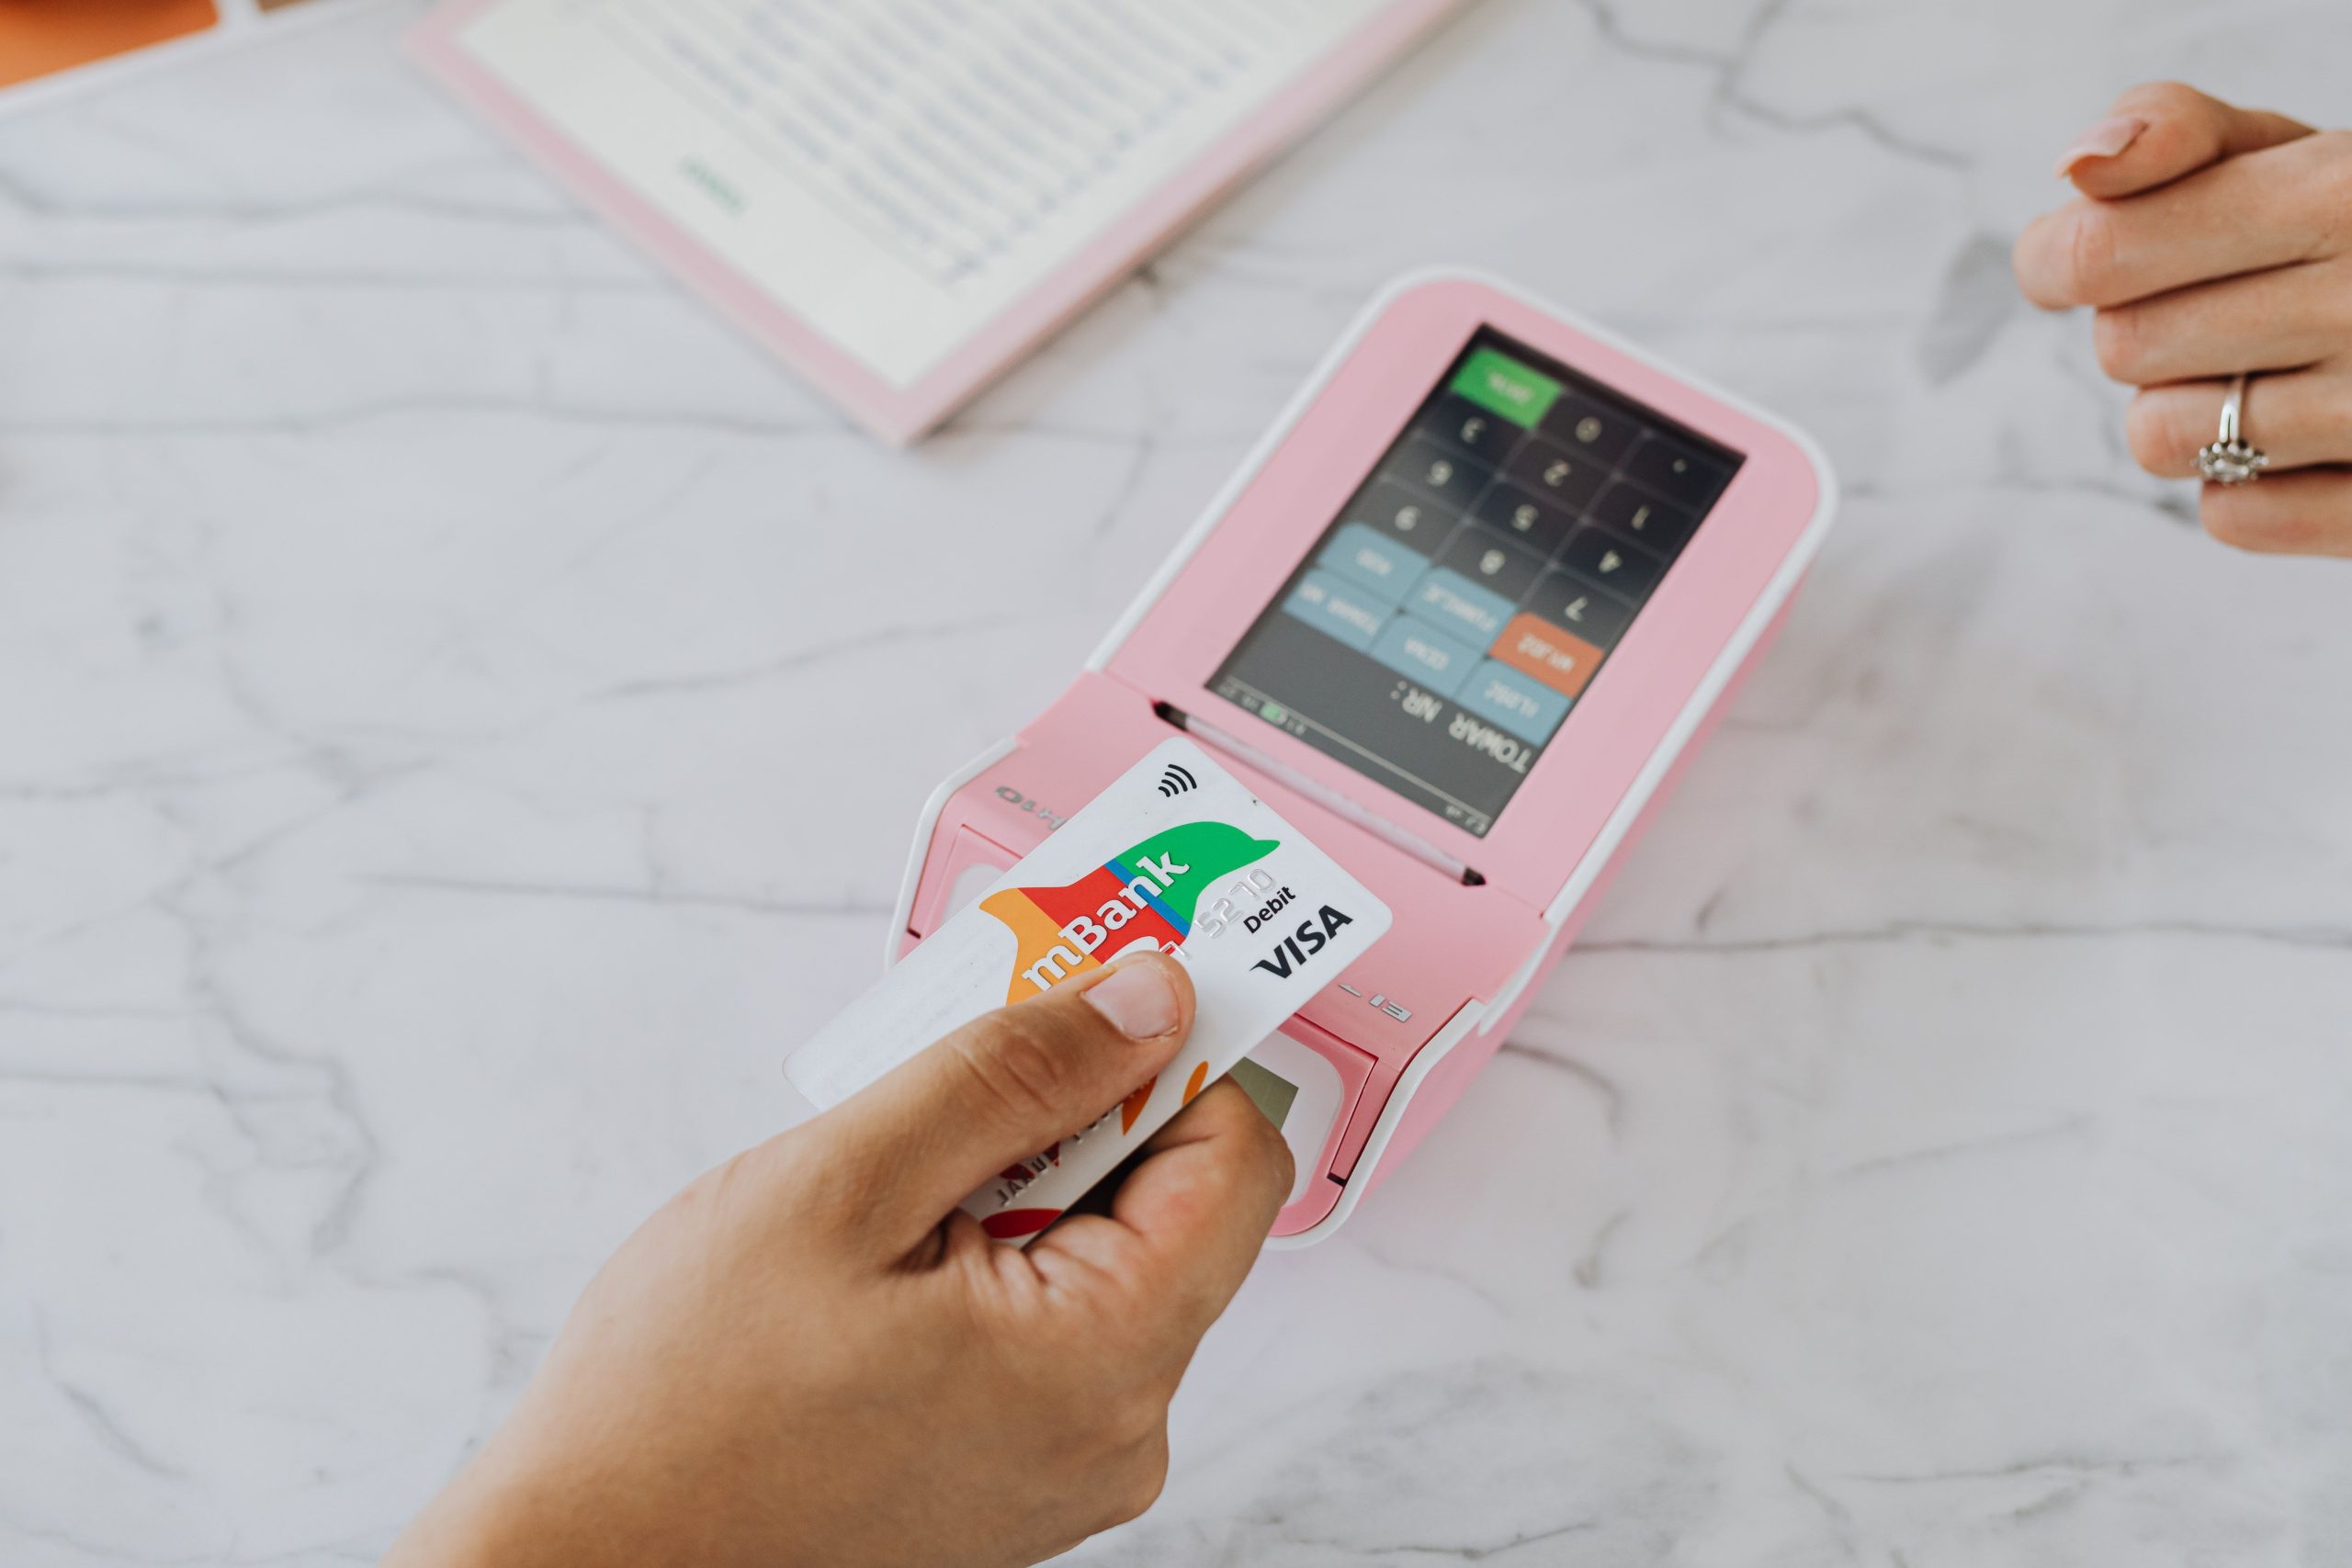
Izicarte désigne des cartes bancaires distribuées par la Caisse d’Épargne, en version Visa Classic ou en version Visa Premier ou Platinum. La particularité, c’est que vous choisissez à chaque paiement ou retrait entre le comptant, débité sur votre compte de dépôt, et le crédit renouvelable associé. Sans choix de votre part, l’opération passe au comptant.
Concrètement, la carte Visa Classic Izicarte à débit immédiat prélève au comptant chaque achat directement sur votre compte, comme n’importe quelle carte bancaire classique. À l’inverse, un paiement à crédit va piocher dans une réserve d’argent séparée, que vous remboursez ensuite avec des intérêts. Cette réserve se reconstitue au fur et à mesure des remboursements, d’où le terme « renouvelable ».
Selon la page de la Caisse d’Épargne consacrée au crédit renouvelable Izicarte, le taux débiteur annuel révisable est compris entre 8,20 % et 21,03 %, avec un TAEG révisable compris entre 8,54 % et 23,40 % hors assurance facultative, selon le montant utilisé.
La carte visa comptant ou crédit, comment la distinguer ?
Le mode est proposé au moment du paiement, sur le terminal ou lors d’un retrait. Au comptant, l’achat est débité sur votre compte, sans crédit. À crédit, vous empruntez réellement sur la réserve d’argent, et chaque euro dépensé via cette réserve génère des intérêts. Pour un achat de plus de 250 euros réglé au comptant, la Caisse d’Épargne indique qu’un bouton « Étaler ce paiement » permet de le basculer à crédit dans les 15 jours.
Comment fonctionne le crédit renouvelable de la Caisse d’Épargne ?
Une fois signée, la réserve Izicarte vous donne accès à un plafond, par exemple 1 500 ou 3 000 euros, que vous pouvez utiliser librement pour des achats, des retraits ou des virements. Vous ne remboursez que ce que vous avez réellement utilisé, avec un minimum mensuel fixé au contrat. Ça paraît souple, et ça l’est. Le problème, c’est que cette souplesse coûte cher sur la durée.
- Le montant remboursé chaque mois reconstitue votre réserve disponible.
- Les intérêts s’appliquent uniquement sur le capital utilisé, pas sur le plafond total.
- Le contrat est conclu pour un an et reconductible, sauf résiliation de votre part.
Voilà pourquoi il faut garder un œil attentif sur le montant utilisé, sans quoi la réserve se transforme vite en dette qui traîne. C’est le piège classique du crédit renouvelable, et Izicarte ne fait pas exception à la règle.
Comment rembourser son crédit Izicarte ?
Le remboursement se fait par prélèvement automatique mensuel, dont le montant minimum est fixé lors de la souscription. Vous pouvez toujours rembourser plus vite si vous le souhaitez, sans pénalité, ce qui réduit d’autant le coût total des intérêts. C’est l’argument de poids souvent mis en avant par les conseillers : la flexibilité de remboursement.
Sauf que rembourser uniquement le minimum, mois après mois, c’est le meilleur moyen de payer des intérêts pendant des années pour un achat qui, lui, a été amorti depuis longtemps. Si vous avez utilisé votre réserve pour un imprévu ponctuel, privilégiez toujours un remboursement accéléré, quitte à serrer le budget un mois ou deux. Si un désaccord survient avec votre employeur à la fin de votre contrat de travail, sachez aussi que certains recours existent lorsque votre patron traîne pour votre solde de tout compte, ce qui peut justement peser sur votre capacité à rembourser une réserve d’argent dans les temps.
Crédit Izicarte résiliation, comment procéder ?
Pour résilier votre crédit renouvelable Izicarte, il suffit d’envoyer une lettre recommandée à votre Caisse d’Épargne régionale, ou de vous rendre en agence. La carte doit ensuite être restituée ou détruite, comme le précise le contrat. Attention : la résiliation de la réserve d’argent n’entraîne pas forcément celle de la carte bancaire elle-même, surtout si vous utilisez la fonction débit immédiat au quotidien. Distinguez bien les deux avant d’agir.
La banque peut aussi choisir de ne pas reconduire le contrat à l’échéance annuelle.
Izicarte avis : que valent vraiment ses services et ses tarifs ?
Sur le terrain des avis, les retours sur Izicarte sont mitigés. Certains porteurs apprécient la simplicité d’accès à une réserve d’argent en cas de coup dur. D’autres regrettent des taux jugés élevés comparés à un crédit à la consommation classique. Franchement, difficile de leur donner tort : un TAEG qui grimpe jusqu’à plus de 23 %, ça reste un coût important pour financer un achat courant.
Côté carte visa premier Izicarte, l’offre inclut davantage d’avantages qu’une Classic : plafonds de paiement et retrait plus élevés, assurances voyage renforcées, et une assistance étendue. Le choix à crédit y couvre aussi les paiements et retraits à l’étranger. C’est un vrai plus pour ceux qui voyagent souvent, mais la cotisation annuelle grimpe en conséquence.
| Carte | Mode de fonctionnement | Public visé |
|---|---|---|
| Visa Classic Izicarte à débit immédiat | Prélèvement instantané, sans crédit | Usage quotidien basique |
| Visa Premier Izicarte | Comptant ou crédit au choix, y compris à l’étranger | Voyageurs, plafonds élevés |
| Izicarte crédit renouvelable | Réserve d’argent avec intérêts | Besoin ponctuel de trésorerie |
Extension de garantie et assurances Izicarte, ça couvre quoi ?
Un tableau de tarifs ne dit pas tout : les garanties associées comptent tout autant. La Caisse d’Épargne propose une extension de garantie Izicarte, qui prolonge la couverture constructeur sur certains achats électroménagers ou high-tech réglés avec la carte. Pratique, à condition de vérifier les plafonds et la durée exacte dans la notice d’assurance.
L’assurance carte bleue Visa Izicarte inclut généralement une assurance achat, une assistance voyage et, pour les versions Premier, une assurance annulation. L’assurance Izicarte Visa Premier va plus loin avec une couverture responsabilité civile à l’étranger et une prise en charge médicale renforcée. Ces garanties ne sont pas automatiques partout : lisez toujours les conditions générales avant de partir en vacances en comptant dessus. D’ailleurs, si un objet emprunté ou un bien d’autrui est endommagé pendant vos déplacements, votre assurance peut aussi entrer en jeu si vous avez cassé quelque chose chez quelqu’un, en complément des garanties de la carte.
Faut-il choisir Izicarte plutôt qu’une carte de crédit classique de la Caisse d’Épargne ?
La carte de crédit Caisse d’Épargne hors gamme Izicarte propose des formules plus simples, sans réserve d’argent intégrée. Si vous n’avez pas besoin d’une ligne de crédit permanente, une carte visa credit Caisse d’Épargne classique en débit différé suffit largement, et évite la tentation de puiser dans une réserve à taux élevé.
Un principe simple : le crédit renouvelable n’a de sens que pour une utilisation ponctuelle et maîtrisée, jamais comme complément de salaire régulier. Trop de foyers glissent vers un usage permanent de la réserve, et se retrouvent à payer des intérêts sur des dépenses courantes. Ce n’est pas un drame en soi, mais c’est un piège facile à éviter avec un peu de discipline. En cas de doute sur votre situation, un conseiller bancaire ou une association de consommateurs peut vous aider à y voir clair.
Pour résumer les gestes qui comptent : vérifiez toujours si vous payez au comptant ou à crédit avant de valider, remboursez plus vite que le minimum quand c’est possible, et n’hésitez pas à résilier la partie crédit renouvelable Izicarte si vous ne l’utilisez jamais. Un compte maîtrisé vaut mieux qu’une réserve qui dort et coûte cher !
Questions fréquentes
Qu’est-ce que la carte Izicarte exactement ?
Izicarte est une carte bancaire distribuée par la Caisse d’Épargne qui combine paiement classique et réserve d’argent en crédit renouvelable. Vous choisissez à chaque paiement entre le comptant, débité sur votre compte, et le crédit renouvelable ; sans choix, l’opération passe au comptant.
Quel est le fonctionnement du crédit renouvelable Izicarte ?
Une réserve d’argent (par exemple 1 500 ou 3 000 euros) vous est accordée. Vous utilisez librement cette réserve et ne remboursez que ce que vous avez dépensé via un prélèvement mensuel minimum. La réserve se reconstitue au fur et à mesure de vos remboursements.
Comment procéder pour rembourser son crédit Izicarte ?
Le remboursement se fait par prélèvement automatique mensuel dont le montant minimum est fixé au contrat. Vous pouvez rembourser plus rapidement sans pénalité pour réduire le coût total des intérêts.
Quel est le fonctionnement du crédit renouvelable de la Caisse d’Épargne ?
Le crédit renouvelable Caisse d’Épargne fonctionne avec une réserve disponible où les intérêts s’appliquent uniquement sur le capital utilisé. Le contrat est conclu pour un an et reconductible, sauf résiliation de votre part.
Sources :